

Sir Motors


Resumo Executivo
Segundo um levantamento que está a ser feito pelo Ministério das Finanças e pela Bolsa de Valores de Moçambique (BVM), foram já identificadas cerca de 486 Parcerias Público-Privadas (PPP), Projectos de Grande Dimensão (PGD) e Concessões Empresariais (CE) em Moçambique1. A estes empreendimentos junta-se um conjunto de empresas públicas que, pelo valor dos activos que detêm e pela dimensão das suas operações, representam uma parte importante da economia nacional. Em verdade, em conjunto, o seu valor ultrapassa o Produto Interno Bruto (PIB) do país, estimado pelo FMI2 em cerca de 24,77 mil milhões de dólares. Apesar do peso destes empreendimentos na economia nacional, a sua presença na Bolsa de Valores de Moçambique continua reduzida, limitando as oportunidades de participação dos moçambicanos no seu capital. Em 2025, a capitalização bolsista situou-se em 221,99 mil milhões de meticais, o equivalente a 13,78% do PIB3.
A 14 de Outubro de 2026, a Mozambique Electronic Cargo Tracking Services (MECTS) tornou-se a primeira PPP admitida à cotação na BVM, numa cerimónia que assinalou os 28 anos da instituição e contou com a presença do Presidente da República, Daniel Chapo. Segundo Pedro Cossa, Presidente do Conselho de Administração da BVM, esta admissão constitui um passo na aplicação da Lei n.º 15/2011, de 10 de Agosto, que prevê uma participação nacional entre 5% e 20% no capital destes empreendimentos. Contudo, dos cerca de 486 empreendimentos identificados, apenas um tinha chegado à Bolsa. O problema, portanto, não parece estar na ausência de legislação, uma vez que a Lei n.º 15/2011 está em vigor há 15 anos, mas nas dificuldades em assegurar o seu cumprimento. Embora a lei preveja a participação nacional no capital destes empreendimentos, a fiscalização tem sido insuficiente e as consequências do incumprimento pouco claras, permitindo sucessivos adiamentos na abertura de capital. Na mesma ocasião, o Presidente da República chamou a atenção para esta situação, defendendo que o cumprimento da lei não pode depender da vontade das empresas. O pronunciamento veio, assim, reforçar a necessidade de uma actuação mais efectiva das instituições públicas, para que a participação dos moçambicanos nestes empreendimentos deixe de estar apenas prevista na legislação e se concretize na prática.

Este artigo reflecte sobre os desafios do mercado de capitais moçambicano e as reformas necessárias para o seu desenvolvimento, tendo como ponto de partida a adesão das PPP, dos PGD, das CE e das empresas públicas à Bolsa de Valores de Moçambique. Mais do que uma simples operação financeira, esta medida pode representar uma oportunidade para mobilizar a poupança nacional, financiar novos investimentos sem aumentar o endividamento externo e permitir que mais moçambicanos participem no capital e nos resultados económicos dos grandes empreendimentos. Trata-se, no fundo, de aproveitar melhor os recursos e activos existentes no país, colocando-os ao serviço do desenvolvimento da economia nacional. A orientação expressa pelo Presidente da República, assente na necessidade de fazer diferente para alcançar resultados diferentes, reforça a importância de passar da previsão legal à sua aplicação efectiva. Para isso, será necessário combinar o cumprimento da Lei n.º 15/2011 com outras reformas capazes de tornar a Bolsa mais acessível, dinâmica e relevante para o financiamento da economia moçambicana.
O passo mais importante já foi dado. Existe uma legislação que prevê a participação nacional nestes empreendimentos e, com o pronunciamento do Presidente da República, ficou também expressa a vontade política de assegurar o seu cumprimento. Cabe agora às instituições responsáveis transformar esta orientação em medidas concretas, criando condições para que a abertura de capital das empresas se traduza numa maior participação dos moçambicanos, no desenvolvimento do mercado de capitais e no financiamento da economia nacional.
Questão de fundo
A capitalização bolsista em Moçambique passou de 212,41 mil milhões de meticais em 2024 para 221,99 mil milhões em 20254, um crescimento de cerca de 4,5%, equivalente a 13,78% do PIB. Apesar desta evolução, o mercado continua distante das metas do Plano Estratégico 2024–2028 da Bolsa de Valores de Moçambique (BVM), que prevê aumentar de 12 para 30 empresas cotadas e elevar a capitalização para 35% do PIB até 2028.
Existe, porém, um paradoxo entre a dimensão dos grandes empreendimentos que operam em Moçambique e a sua presença na Bolsa de Valores. Sectores importantes para a economia nacional, como o alumínio, o gás, os portos, os caminhos-de-ferro e a energia, continuam praticamente ausentes do mercado accionista, que permanece concentrado em bancos, empresas de bebidas e alguns serviços. Ao mesmo tempo, os dados do Balanço do Plano Económico e Social e Orçamento do Estado (BdPESOE) 6 mostram que as receitas públicas provenientes de dividendos e concessões têm vindo a diminuir.
Em 2025, os dividendos recebidos pelo Estado caíram 36,7%, enquanto as receitas de concessões recuaram 22,9%, para 3.882 milhões de meticais. A situação agravou-se no primeiro semestre de 2026, quando estas últimas diminuíram 62,6%, passando de 3.160 milhões para 1.184,3 milhões de meticais, face ao. mesmo período de 2025. O peso das concessões na receita total do Estado também caiu de 1,8% para 0,6%.
Estes números mostram que, apesar da dimensão dos activos e empreendimentos existentes no país, as receitas que o Estado deles obtém têm vindo a reduzir-se. O desafio passa por encontrar formas de melhorar o seu aproveitamento económico e assegurar que uma parte maior dos benefícios gerados chegue à economia nacional.
Da relevância da medida
Por que razão é importante aproximar as Parcerias Público-Privadas (PPP), os Projectos de Grande Dimensão (PGD), as Concessões Empresariais (CE) e as empresas públicas da Bolsa de Valores de Moçambique (BVM)? A resposta passa por três questões fundamentais. A primeira é a necessidade de maior transparência sobre o desempenho de empresas que exploram recursos e activos de interesse público. A segunda prende-se com o desenvolvimento da própria Bolsa, que precisa de mais empresas, investidores e transacções para ganhar liquidez. A terceira é a possibilidade de permitir que mais moçambicanos participem no capital destes empreendimentos e beneficiem dos resultados da sua actividade.
No domínio da transparência, a Hidroeléctrica de Cahora Bassa (HCB) constitui um exemplo importante. Por estar cotada na Bolsa, publica regularmente informação sobre o seu desempenho financeiro e operacional. Em 2024, registou um lucro recorde de 14,1 mil milhões de meticais7, mais 8,5% do que em 2023, e uma produção de 15.753,52 GWh8. Nesse ano, distribuiu 7,4 mil milhões de meticais em dividendos, equivalentes a 0,28 meticais por acção e a 52,55% do lucro líquido. Esta informação permite aos accionistas e ao público acompanhar os resultados da empresa e compreender como os lucros são distribuídos.
A informação sobre outros grandes empreendimentos nem sempre é tão acessível. Segundo a Conta Geral do Estado (CGE), a Mozal pagou 1.527 milhões de meticais em impostos em 2025, apesar de ter registado um prejuízo de 33,2 milhões de meticais. Nesse período, não efectuou pagamentos de IVA nem de Imposto sobre o Rendimento das Pessoas Colectivas (IRPC), tendo suspendido as operações a 15 de Março de 2026. São dados relevantes para compreender a contribuição da empresa para a economia nacional, mas que chegam ao conhecimento público sobretudo através dos documentos de prestação de contas do Estado.
A Sasol Petroleum Temane oferece outro exemplo. Em 2025, registou receitas de cerca de 321 milhões de dólares, um lucro antes de impostos de 183 milhões e um lucro líquido de aproximadamente 123 milhões de dólares. A sua contribuição fiscal rondou os 76 milhões de dólares, acumulando mais de 670 milhões de dólares em impostos ao longo de 11 anos. Apesar da importância destes valores, a informação sobre os dividendos distribuídos aos accionistas não é divulgada publicamente em Moçambique com a mesma facilidade. A questão, portanto, não é apenas saber quanto estas empresas pagam ao Estado, mas conhecer melhor os seus resultados e a forma como os benefícios económicos são distribuídos.
A entrada de mais empresas na Bolsa também pode ajudar a enfrentar uma das principais limitações do mercado de capitais moçambicano. Com apenas 16 empresas cotadas, as oportunidades de investimento continuam reduzidas e a negociação de acções é pouco frequente. Em alguns casos, passam-se vários dias sem qualquer transacção, dificultando a venda de acções por quem pretende recuperar o seu investimento. Esta situação afecta tanto os pequenos investidores, que receiam não encontrar compradores, como as empresas, que têm poucos incentivos para assumir os custos e as exigências associados à abertura de capital.
O problema não se resume, contudo, ao número de empresas cotadas. O mercado também carece de mecanismos que facilitem a negociação regular de acções, como a actuação de market makers9, entidades que oferecem preços de compra e venda para determinados títulos, contribuindo para a sua liquidez. A participação dos fundos de pensões no mercado accionista e a disponibilidade de produtos financeiros mais diversificados são igualmente importantes. Por isso, a entrada gradual de grandes empreendimentos na BVM deve ser acompanhada por reformas que permitam transformar o aumento da oferta de acções em mais investimento e transacções efectivas.
De um modo geral, a Bolsa de Valores de Moçambique continua a oferecer poucos produtos financeiros, apresenta limitações de interoperabilidade e tem uma baixa penetração no mercado. Estas dificuldades acabam por criar um círculo vicioso: a Bolsa é pequena porque poucas empresas entram, e as empresas mostram pouco interesse em entrar porque o mercado ainda é pequeno. É precisamente aqui que o papel do Estado se torna importante, sobretudo numa fase inicial, para ajudar a quebrar este ciclo. É provável que seja também neste sentido que se enquadre a intervenção do Presidente Daniel Chapo.
A experiência de outros países mostra a importância de criar condições para dinamizar o mercado. Na África do Sul, a Johannesburg Stock Exchange (JSE) conta com 20 market makers e movimenta diariamente centenas de milhões de dólares.
No Botswana, os fundos de pensões são obrigados a investir 30% dos seus activos no mercado local, enquanto na Namíbia essa proporção é de 45%. Em Moçambique, o Instituto Nacional de Segurança Social (INSS) não tem qualquer obrigação de investir em acções, embora exista a indicação de que, caso decida fazê-lo, deverá recorrer à Bolsa. O Estado moçambicano tem, na sua esfera de influência directa, pelo menos três fundos de pensões: o Fundo de Previdência Social, através do Instituto Nacional de Previdência Social, no Ministério das Finanças; o INSS, no Ministério do Trabalho e Acção Social; e o Kuhanha, Fundo de Pensões do Banco de Moçambique.
A participação dos pequenos investidores também depende de condições que facilitem o seu acesso ao mercado de capitais. Entre elas destacam-se o uso de tecnologias digitais, a redução dos custos de investimento, a criação de novos produtos financeiros e o reforço da educação financeira 10. Este foi, aliás, um dos aspectos abordados pelo Presidente Daniel Chapo no seu discurso, ao defender a utilização das tecnologias para tornar a Bolsa mais acessível aos cidadãos.
Apesar de a Lei n.º 15/2011 prever uma participação nacional entre 5% e 20% no capital das PPP, dos PGD e das CE, até 2026 esta disposição ainda não tinha sido concretizada através da Bolsa. Na prática, o moçambicano participa na actividade destes empreendimentos sobretudo como consumidor: paga a electricidade, as portagens e as taxas portuárias, mas não participa, enquanto accionista, nos resultados económicos das empresas.
A entrada da MECTS na Bolsa veio alterar este cenário, constituindo uma primeira demonstração de que a Lei n.º 15/2011 pode ser aplicada através do mercado de capitais. No primeiro semestre de 2026, as receitas pagas pela empresa ao Estado aumentaram 155,6%, atingindo 49 milhões de meticais, em sentido contrário à tendência geral de redução das receitas de concessões. A sua admissão à cotação representa, assim, uma prova de conceito (proof of concept), mostrando que a abertura de capital destes empreendimentos é legalmente viável e operacionalmente possível.
De fundo, a questão é saber quem comprará as acções. Não se pode exigir que as empresas abram o capital sem olhar para a capacidade de poupança e investimento existente no país. Os fundos de pensões, as seguradoras e outros investidores institucionais podem ter um papel neste processo, desde que respeitem as obrigações assumidas perante os seus beneficiários. O Instituto Nacional de Segurança Social (INSS), por exemplo, comunicou uma carteira de investimentos de aproximadamente 72 mil milhões de meticais no primeiro semestre de 2024.⁵ Este montante não está disponível para ser aplicado livremente na Bolsa, mas revela a dimensão dos recursos financeiros cuja gestão pode contribuir, em condições adequadas, para o desenvolvimento do mercado.
Para perceber a ordem de grandeza, uma aplicação hipotética de apenas 2% dessa carteira equivaleria a 1,44 mil milhões de meticais. O valor corresponderia a cerca de 17,7% das receitas de dividendos recebidas pelo Estado em 2025. É apenas um exercício de comparação, não uma recomendação de investimento para o INSS. O interesse do cálculo está em mostrar que a criação de instrumentos credíveis pode aproximar uma parcela da poupança institucional das necessidades de financiamento das empresas.
O mesmo raciocínio vale para as famílias. A participação popular não depende apenas de colocar acções à venda por preços baixos. Um trabalhador que investe parte das suas poupanças precisa de saber como a empresa ganha dinheiro, quais os riscos que assume e em que condições poderá vender os títulos. A expansão de canais digitais, a redução de custos e a educação financeira podem facilitar o acesso, mas a confiança nasce sobretudo da informação clara e da existência de um mercado onde seja possível negociar.
O que pode trazer a Listagem?
A entrada das PPP, dos PGD e das CE na Bolsa de Valores de Moçambique (BVM) permitiria uma maior diversificação sectorial. Um investidor na Beira poderia, por exemplo, comprar acções de empresas ligadas à energia (HCB), ao gás (Sasol e ENH), aos portos (MPDC e Porto da Beira), aos caminhos-de-ferro (CFM e Corredor de Nacala), à mineração (Kenmare, Balama e Moatize) e à tecnologia (MECTS), desde que estas empresas fossem admitidas à cotação.
A experiência da Comunidade de Desenvolvimento da África Austral (SADC) mostra diferentes caminhos para dinamizar o mercado. A Namíbia tem recorrido à dupla cotação (cross-listing) de empresas da Bolsa de Joanesburgo (JSE), enquanto o Botswana incentiva o investimento local através dos fundos de pensões. Por sua vez, o Committee of SADC Stock Exchanges (CoSSE) promove a interligação das bolsas regionais, facilitando o acesso dos intermediários financeiros às oportunidades de investimento noutros países.
Para Moçambique, cuja dívida pública ronda os 80% do PIB, a Bolsa representa uma oportunidade de mobilizar capital sem aumentar o endividamento. O Estado poderia beneficiar de três formas. Primeiro, através da venda parcial das suas participações. Se detiver 15% de uma empresa como a Mozal e vender cinco pontos percentuais na Bolsa, obtém receitas imediatas sem contrair dívida.
Segundo, através das receitas fiscais associadas aos dividendos e às operações do mercado, incluindo as taxas de corretagem e de listagem. Terceiro, através de maior transparência fiscal, uma vez que as empresas cotadas estão sujeitas a exigências de divulgação de contas auditadas, o que facilita a fiscalização e dificulta práticas como a evasão fiscal e a subfacturação.
A título ilustrativo, a colocação em Bolsa de 10% do capital das 15 maiores PPP poderia mobilizar dezenas de milhares de milhões de meticais. Trata-se de uma estimativa indicativa, não de um valor oficial, pois a maioria destes empreendimentos não dispõe de avaliações públicas. O que se conhece é que, em 2025, a MPDC pagou 48,9 milhões de dólares em taxas de concessão, contra 46,8 milhões em 2024, excluindo impostos e dividendos pagos aos CFM, seu accionista maioritário.
Os benefícios também poderiam chegar directamente aos cidadãos.
Actualmente, muitas famílias aplicam as suas poupanças na construção de casas, na compra de gado ou mantêm-nas fora do sistema financeiro. Com mais empresas cotadas, teriam a possibilidade de investir em actividades produtivas e, havendo liquidez, vender as suas acções quando necessário. O cidadão deixaria de participar nestes empreendimentos apenas como cliente, passando também a poder beneficiar dos seus resultados como accionista.
A abertura deste mercado criaria ainda oportunidades de emprego e de negócios.
Um universo potencial de 486 PPP, PGD e CE exigiria, à medida que as empresas fossem admitidas à Bolsa, serviços de auditores, advogados, analistas financeiros, corretores e gestores de fundos. Para muitos jovens, seria uma oportunidade de acesso a empregos qualificados e de criação de negócios, num país onde o desemprego juvenil continua a ser um desafio.
Existem, contudo, riscos que não podem ser ignorados. A venda apressada de participações abaixo do seu justo valor, sobretudo a investidores próximos do poder, poderia transformar a abertura de capital numa privatização disfarçada.
Daí a importância de avaliações independentes e preços mínimos de oferta, conforme defendido pelo Presidente da República. Além disso, dos cerca de 486 empreendimentos identificados, estima-se que aproximadamente 360 sejam de pequena dimensão, incluindo empresas com prejuízos. A sua admissão indiscriminada poderia comprometer a confiança dos pequenos investidores.
Uma avaliação rigorosa permitiria identificar as empresas com condições para entrar na Bolsa, enquanto as restantes poderiam procurar alternativas, incluindo investidores de capital de risco.
Moçambique tem, portanto, uma escolha importante. Pode manter grande parte destes 486 empreendimentos fora do mercado accionista, num contexto em que as receitas de concessões caíram 62,6% no primeiro semestre de 2026, ou aproveitar o seu potencial para desenvolver um mercado de capitais capaz de mobilizar poupança nacional e financiar investimentos sem aumentar a dívida. A questão vai além da dimensão da Bolsa. Trata-se de permitir que mais moçambicanos participem na propriedade e nos benefícios económicos destes empreendimentos. A orientação política já foi dada e existe uma base legal. Falta agora assegurar a sua implementação.
Para isso, a própria BVM precisa de reformas, incluindo a discussão sobre a criação de um regulador específico do mercado de capitais, separado do Banco de Moçambique, e o reforço do papel dos fundos de pensões na mobilização de investimento nacional.
Nota Metodológica: Este artigo baseia-se em fontes públicas verificáveis:
Balanço do PESOE do Ministério das Finanças, Conta Geral do Estado, comunicados da BVM, relatórios anuais da HCB e da MPDC, e comunicados de imprensa baseados em dados oficiais. Onde não existe dado público — nomeadamente lucros líquidos e dividendos por acção da maioria das PPPs — o artigo abstém-se de apresentar valores estimados como factos. As projecções de volume e de capitalização são cenários ilustrativos baseados na experiência regional da SADC, não previsões oficiais.
 Parcerias Público-Privadas, Participação do Cidadão no Investimento Público e o Contributo da Bolsa de Valores
 Salim Valá em Nampula apela empresas a aderirem à bolsa
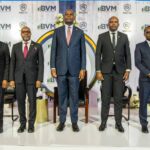 MECTS S.A. torna-se primeira Parceria Público-Privada a entrar na Bolsa de Valores de Moçambique
 Moçambique continua com poucas empresas cotadas na Bolsa de Valores
Sede: Av Ngugunhane, Nº 155 - MATOLA - MOÇAMBIQUE
Telefone: 00 258 82 9811780
WhatsApp: 00 258 82 9811780
Email: [email protected]
Caixa postal : 704
Número de Registo de Entidades Legais: 21571/11/01/PS/2018
Número de contribuinte fiscal: 400912319
Número de registo de título: Reg:06/Gabinfo-DEPC
Director: Marcelo Mosse / Jornalistas: Abílio Maolela (Coordenador), Evaristo Chilingue e Marta Afonso / Colunistas: Mia Couto, Alexandre Chaúque, Nando Menete e
Moisés Mabunda
Criação e implementação: DotCom